


Perusahaan Pengemasan Roti Terkemuka Xintianli Go Public: Pendapatan Mencapai Puncak Sementara Laba Terus Meningkat Selama Transformasi
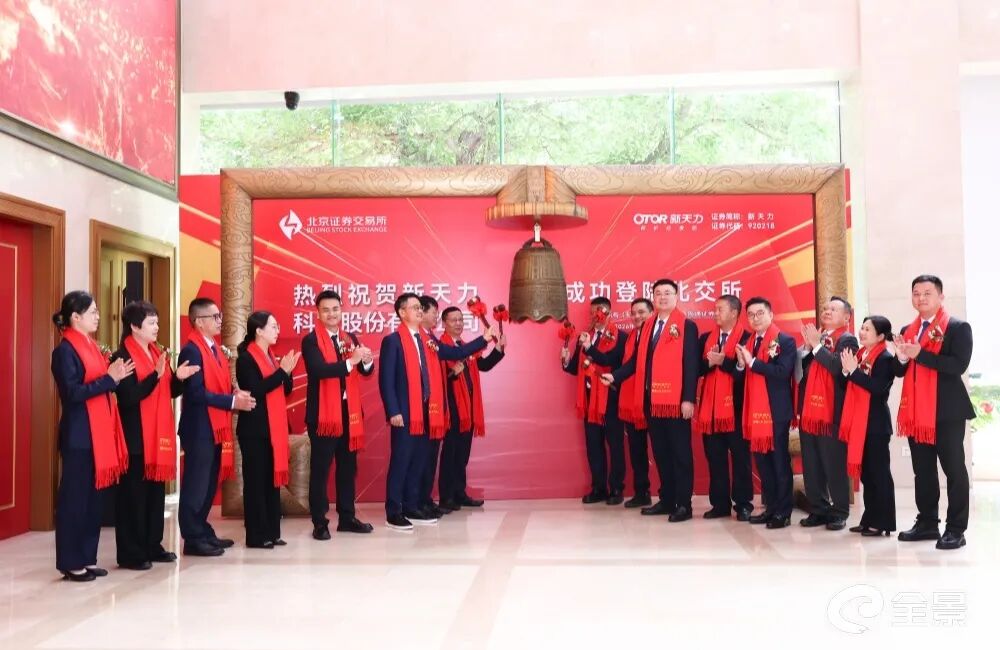
Pada tanggal 29 Mei, Xintianli Technology Co., Ltd. terdaftar di Bursa Efek Beijing, dengan harga penutupan pada hari pertama naik sekitar 270,80% di atas harga penerbitan. Selain lonjakan-jangka pendek, serangkaian data lain yang tidak terlalu mencolok patut menjadi perhatian industri pengemasan: pemimpin domestik dalam wadah makanan thermoforming ini telah mengalami penurunan pendapatan selama tiga tahun terakhir, bahkan menurun dari tahun ke tahun pada tahun 2025, sementara laba bersih yang diatribusikan kepada pemegang saham terus meningkat setiap tahunnya.
Perbedaan antara kenaikan harga dan kondisi fundamental menempatkan dua permasalahan industri sebagai prioritas utama: pertama, apakah permintaan industri mendekati batas maksimalnya; kedua, mengapa perusahaan-perusahaan terkemuka memilih untuk terus meningkatkan kapasitas plastik ketika arah kebijakan pembatasan plastik masih belum jelas? Kedua pertanyaan ini lebih mencerminkan keadaan industri saat ini dibandingkan harga saham hari pertama.
Latar Belakang Pencatatan dan Posisi Perusahaan
Kode Xintianli Securities adalah 920218, didirikan pada tahun 2005. Ini adalah perusahaan-tingkat nasional yang terspesialisasi dan inovatif "Raksasa Kecil" yang diakui sebagai perusahaan terkemuka di industri wadah makanan thermoformed dalam negeri. Perusahaan ini terutama bergerak dalam penelitian, pengembangan, produksi, dan penjualan wadah makanan, memberikan pelanggan-solusi komprehensif terpadu. Sejak pencatatannya, perusahaan ini memegang 238 paten, termasuk 13 paten penemuan, telah berpartisipasi dalam merumuskan 18 standar nasional dan grup, dan telah mengembangkan proses-yang representatif di industri seperti ekstrusi-berlapis multilapis ultra-tebal dan persiapan tarik{12}}termoforming yang tinggi. Akumulasi teknologi ini adalah fondasi yang membedakannya dari produsen-ukuran kecil dan menengah dan mendapatkan pengakuan dari pelanggan terkemuka.
Harga penawaran sebesar 12,19 yuan per saham, dengan rasio harga-terhadap-pendapatan sebesar 14,99 kali, dengan penawaran umum sebanyak 23,4178 juta saham dan total penggalangan dana sebesar 285 juta yuan. Pada hari pertama perdagangannya, ditutup pada 45,20 yuan, dengan tertinggi intraday 58,18 yuan, dan total nilai pasar sekitar 4,234 miliar yuan. Dalam hal ekuitas, pengendali sebenarnya perusahaan ini adalah He Linjun dan Wang Weibing, yang berada dalam hubungan 'saudara ipar', bersama-sama mengendalikan 95,02% hak suara, sehingga pengambilan keputusan sangat terkonsentrasi.
Fluktuasi harga pada tahap awal pencatatan saham baru dipengaruhi oleh beberapa faktor seperti sentimen pasar dan likuiditas, sehingga sulit untuk menilai kualitas operasional jangka panjang perusahaan berdasarkan hal ini. Mengembalikan fokus kita ke data operasional, kita dapat melihat kurva yang tidak sejajar dengan tren harga saham.
Pendapatan memuncak, namun keuntungan terus meningkat
Dari tahun 2023 hingga 2025, pendapatan operasional Xintianli diperkirakan masing-masing sebesar 1,022 miliar yuan, 1,101 miliar yuan, dan 1,057 miliar yuan. Pada tahun 2025, pendapatan diperkirakan turun sekitar 4% dibandingkan tahun sebelumnya, dengan pendapatan menunjukkan tren kenaikan, kemudian penurunan selama tiga tahun. Laba bersih yang dapat diatribusikan kepada pemegang saham pada periode yang sama masing-masing berjumlah 57,77 juta yuan, 68,4 juta yuan, dan 76,16 juta yuan, menandai pertumbuhan selama tiga tahun berturut-turut.
Pada kuartal pertama tahun 2026, pendapatan perusahaan adalah 257 juta yuan, peningkatan tahun{-tahunan sebesar 5,95%, dan laba bersih yang diatribusikan kepada pemegang saham adalah 15,14 juta yuan, naik 8,98% tahun-ke-tahun. Perusahaan memperkirakan pendapatan pada paruh pertama tahun 2026 berkisar antara 540 juta hingga 580 juta yuan, dengan laba bersih yang dapat diatribusikan kepada pemegang saham sebesar 43 juta hingga 46 juta yuan. Berdasarkan panduan kuartal setengah{16}}tahun pertama, pendapatan telah kembali mengalami pertumbuhan moderat, namun tingkat pertumbuhan tetap berada di satu digit, yang masih belum cukup untuk membalikkan penilaian sebelumnya mengenai pendapatan yang mencapai puncaknya.
Pendapatan mengalami stagnasi atau bahkan menurun, sementara laba terus meningkat-perbedaan ini adalah kunci untuk mengamati perusahaan. Ada beberapa kemungkinan penjelasan:
Yang pertama adalah penyesuaian struktur produk. Jika perusahaan meningkatkan proporsi produk-yang bernilai tambah lebih tinggi, meskipun pendapatan total tidak meningkat, margin laba kotor dapat meningkat.
Kedua, perubahan biaya bahan baku. Bahan baku utama wadah makanan plastik berkaitan dengan harga minyak, dan ketika harga bahan mentah turun, elastisitas keuntungan produsen meningkat. Ketiga, pengendalian biaya dan peningkatan efisiensi kapasitas.
Perlu dicatat bahwa semua hal di atas disimpulkan berdasarkan data yang tersedia untuk umum, dan perusahaan belum memberikan kesimpulan tunggal mengenai sumber pertumbuhan laba. Namun apa pun alasannya, stagnasi pertumbuhan pendapatan itu sendiri merupakan sinyal yang tidak dapat dihindari. Jika pemimpin industri lebih mengandalkan biaya daripada skala untuk mempertahankan profitabilitas, maka keberlanjutan pertumbuhannya bergantung pada lingkungan biaya eksternal, dan landasan ini tidak kokoh. Ketika harga bahan baku kembali naik atau terjadi kekakuan biaya, perbedaan antara keuntungan dan pendapatan menjadi sulit untuk dipertahankan dalam jangka panjang.
Industri besar, usaha kecil
Untuk memahami perbedaan ini, kita perlu melihat kembali lanskap industri. Sektor wadah makanan plastik telah lama menunjukkan karakteristik “industri besar, usaha kecil”. Pada akhir tahun 2023, terdapat sekitar 2.109 perusahaan manufaktur kotak dan kontainer kemasan plastik skala besar, dengan rata-rata pendapatan bisnis utama sekitar 76,53 juta yuan. Secara keseluruhan, konsentrasinya rendah, dan terdapat banyak entitas produksi-berukuran kecil dan menengah dengan proses yang relatif ketinggalan jaman.
Sementara itu,-permintaan pengguna akhir terhadap wadah makanan tidak mengalami stagnasi. Didorong oleh peningkatan konsumsi makanan cepat saji dan makanan olahan, serta perluasan pengiriman e-e-niaga, pasar wadah makanan global masih tumbuh secara moderat, dengan sebagian besar institusi memperkirakan tingkat pertumbuhan gabungan tahunan sekitar 4%. Hal ini menunjukkan perbedaan yang patut diperhatikan: meskipun total volume industri ini terus meningkat, pendapatan pemimpin industri ini telah menurun.
Dengan latar belakang ini, ada dua sumber pertumbuhan laba perusahaan-perusahaan terkemuka: yang pertama adalah gelombang pasang dari perluasan pasar, dan yang lainnya adalah tekanan dari para pemimpin yang menekan pangsa pasar yang ada dari produsen-ukuran kecil dan menengah. Keduanya memiliki arti yang sangat berbeda bagi industri. Jika pertumbuhan New Tianli lebih disebabkan oleh pertumbuhan yang terakhir, maka peningkatan laba sebenarnya merupakan redistribusi saham di pasar yang ada, bukan perluasan skalanya sendiri. Dibandingkan dengan fakta bahwa pendapatan telah mencapai puncaknya dan volume industri terus tumbuh, kemungkinan ini patut mendapat pengakuan. Hal ini berarti bahwa margin keuntungan perusahaan-perusahaan terkemuka semakin bergantung pada kecepatan konsolidasi industri dibandingkan dengan tarikan alami dari permintaan terminal.
Mengikat kedua sisi merek terkemuka
Daftar klien Xintianli mencakup perusahaan industri makanan dan jaringan merek katering seperti Xiangpiaopiao, Mixue Bingcheng, Yili Co., Mengniu Group, Xibei, dan Nongfu Spring. Mengikat dengan klien teratas merupakan sumber penting pendapatan stabil bagi perusahaan dan salah satu alasan mengapa hal ini disukai oleh pasar. Kemampuan penyesuaian dan pasokan yang stabil dapat menciptakan loyalitas pelanggan yang tinggi.
Namun struktur ini memiliki sisi lain. Konsentrasi pelanggan yang tinggi berarti daya tawar dan volume pesanan perusahaan sangat bergantung pada beberapa klien besar. Ketika pertumbuhan pelanggan inti melambat, ruang pertumbuhan bagi pemasok juga akan menyusut. Minuman-untuk-minuman siap saji dan jaringan katering telah berkembang pesat dalam beberapa tahun terakhir, sehingga mendukung permintaan kontainer, namun ketika merek-merek ini memasuki fase pembukaan toko yang melambat atau penyesuaian dalam model toko-tunggal, fluktuasi permintaan akan langsung diteruskan ke rantai pasokan. Dengan kata lain, stabilitas yang dihasilkan dari penyelarasan dengan merek-merek ternama dan batas atas yang tercermin dalam puncak pendapatan pada dasarnya adalah dua sisi dari masalah yang sama; batas atas pertumbuhan pemasok sebagian bergantung pada batas atas pertumbuhan pelanggannya.
Menentukan Waktu Perluasan Kapasitas Plastik
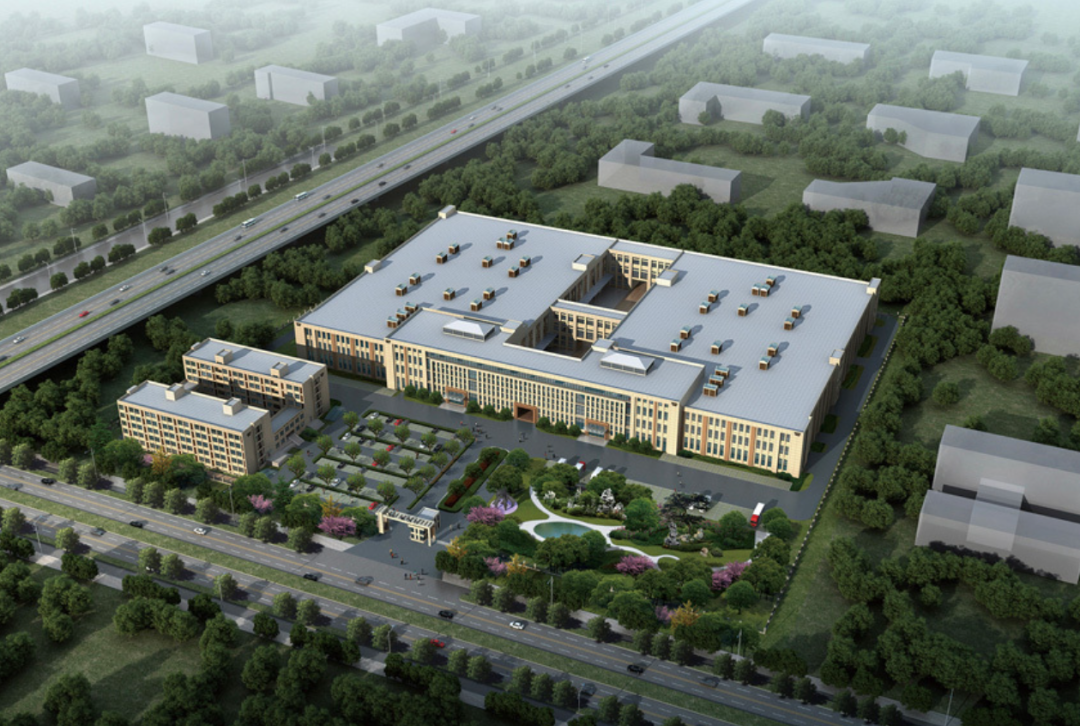
Target inti dari penggalangan dana ini adalah proyek perluasan untuk memproduksi 36.000 ton wadah makanan plastik berkualitas tinggi setiap tahunnya, bersama dengan peningkatan pusat Litbang dan tambahan modal kerja. Melihat pendapatan sudah mencapai puncaknya, perseroan masih memilih meningkatkan kapasitas produksi plastik. Keputusan ini membawa implikasi yang terarah.
Bersamaan dengan ini adalah risiko kebijakan yang diungkapkan perusahaan dalam prospektusnya. Wadah makanan plastik Xintianli terutama menargetkan pasar domestik. Sejak diterbitkannya dokumen 'Opini tentang Penguatan Lebih Lanjut Pengendalian Pencemaran Plastik' pada tahun 2020, kebijakan pembatasan plastik dalam negeri terus mengalami kemajuan, dengan memberlakukan pembatasan sementara pada sedotan plastik sekali pakai, peralatan makan, dan kategori lainnya yang tidak dapat terurai. Perusahaan secara eksplisit menyatakan dalam dokumennya bahwa mereka tidak menutup kemungkinan bahwa pembatasan plastik yang lebih ketat dapat menjadikan wadah makanan yang mudah terurai menjadi produk utama di pasar. Jika perusahaan tidak dapat memiliki cadangan teknis dan jalur produksi yang matang pada saat itu, hal ini akan menimbulkan dampak buruk yang signifikan terhadap kelanjutan operasinya.
Hal ini menimbulkan ketegangan. Di satu sisi, perusahaan yakin permintaan kontainer plastik saat ini masih dapat mendukung kapasitas baru; di sisi lain, pendekatan ini mengakui bahwa tren kebijakan dapat menimbulkan risiko penggantian kapasitas tersebut. Dimasukkannya kedua putusan tersebut ke dalam dokumen resmi menunjukkan bahwa waktu peralihan itu sendiri masih belum diputuskan. Peningkatan kapasitas plastik merupakan hal yang wajar dalam struktur permintaan saat ini, namun apakah siklus pengembalian plastik dapat menutupi ketidakpastian kebijakan masih menjadi pertanyaan terbuka. Apakah peningkatan pusat penelitian dan pengembangan akan mengarah pada bahan yang mudah terurai akan menjadi jendela khusus untuk mengamati pendekatan strategi perusahaan.